Год назад я столкнулся с типичной дилеммой любого начинающего инвестора: куда пристроить свободные деньги, чтобы они хотя бы не съедались инфляцией. Банковский вклад казался надежным, но скучным вариантом, а облигации пугали незнакомыми терминами и страхом потерять деньги. Решил не гадать, а провести честный эксперимент: положил 100 000 рублей на вклад и ровно столько же вложил в облигации. Результат через год оказался интереснее, чем я ожидал, и теперь делюсь с вами цифрами и выводами.
Как я выбирал инструменты для сравнения
Для вклада я выбрал обычный депозит в крупном банке со ставкой 15% годовых на тот момент, без особых условий и подводных камней. Деньги просто лежали и капали проценты каждый месяц.
С облигациями пришлось немного разобраться. Я выбрал ОФЗ для начинающих, то есть государственные облигации федерального займа, как самый понятный и безопасный вариант для старта. Купил несколько выпусков с разным сроком погашения, чтобы распределить риски и посмотреть, как ведет себя портфель в динамике.
Как купить облигации, если раньше этого не делал
Процесс оказался проще, чем я думал. Открыл брокерский счет через мобильное приложение банка, прошел верификацию и перевел деньги. Весь путь занял около получаса, без походов в офис и бумажной волокиты.
Дальше в приложении нашел раздел с облигациями, отфильтровал по типу ОФЗ и выбрал выпуски с доходностью около 14-16% годовых к погашению. Купить облигации можно было буквально в пару кликов, как акции на бирже. Никакой магии, просто нужно знать, что искать.
Что показал результат спустя год
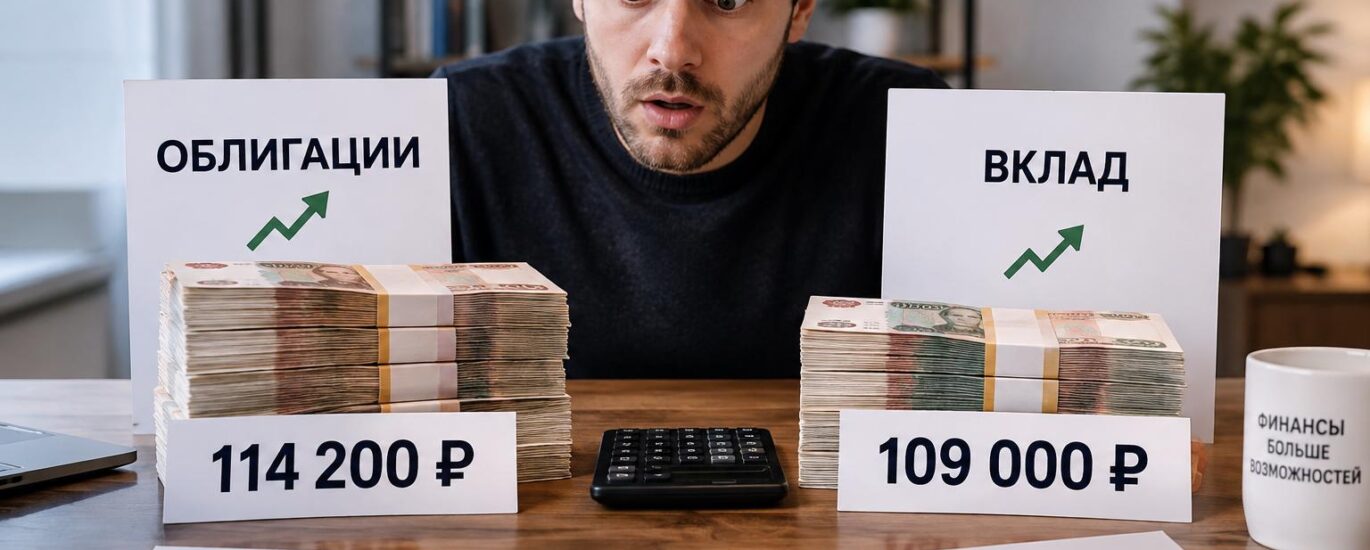
Вклад принес стабильные 15 000 рублей процентов за год, без сюрпризов и нервотрепки. Деньги были заблокированы на весь срок, и при досрочном закрытии я потерял бы большую часть процентов.
С облигациями ситуация оказалась любопытнее. Купонный доход составил около 14 500 рублей, но вдобавок цена самих облигаций немного выросла из-за снижения ключевой ставки в середине года. В итоге общая доходность облигаций превысила вклад и составила почти 17 000 рублей за счет роста тела облигации плюс купоны.
Разница небольшая, но принципиальная: облигации дали гибкость. Я мог продать их в любой момент без потери накопленного дохода, чего нельзя сказать о вкладе.
Облигации или вклад: что выбрать на практике
Из личного опыта вывод такой: вклад хорош для тех, кто не хочет разбираться в деталях и ценит предсказуемость. Облигации подходят тем, кто готов потратить немного времени на изучение рынка и хочет чуть большей доходности с сохранением ликвидности.
Если смотреть на доходность облигаций 2026 года по текущим прогнозам, многие аналитики ожидают дальнейшего снижения ставки, а значит, тело облигаций может подрасти еще заметнее. Это делает облигации привлекательным инструментом именно сейчас, пока доходности остаются высокими относительно исторических значений.
- Вклад подходит для краткосрочных накоплений и подушки безопасности
- Облигации лучше работают на горизонте года и более
- Диверсификация между обоими инструментами снижает общий риск портфеля
Вопросы и ответы по теме
Что безопаснее: облигации или вклад?
Вклады до 1,4 млн рублей застрахованы государством через АСВ. ОФЗ считаются практически безрисковыми, так как гарантированы государством, но технически не входят в систему страхования вкладов.
Можно ли потерять деньги на облигациях?
На ОФЗ риск потери минимален при удержании до погашения. Цена может колебаться, но номинал вернется полностью в срок погашения.
С какой суммы можно начать инвестировать в облигации?
Минимальный лот большинства ОФЗ составляет около 1000 рублей, поэтому начать можно даже с небольшой суммы.
Облагается ли доход по облигациям налогом?
Купонный доход по большинству ОФЗ не облагается НДФЛ, что делает их выгоднее вклада при равной процентной ставке.
Как быстро можно забрать деньги с облигаций?
Продать облигации можно в любой рабочий день биржи, деньги поступят на счет в течение одного-двух дней, в отличие от вклада с фиксированным сроком.