Каждый раз, когда в новостях заговаривают о новой форме денег, люди ждут подвоха. Блокировки, слежка, принудительный переход? Давайте спокойно разберёмся, что за зверь этот цифровой рубль, кому он нужен и чем отличается от биткоина.
Цифровой рубль: что это такое простыми словами
Цифровой рубль что это: третья форма национальной валюты наряду с наличными и безналичными деньгами на счетах. Это тот же рубль, только в электронном виде, и выпускает его напрямую Банк России. Курс всегда один к одному: 1 цифровой рубль равен 1 обычному.
Хранится он не на банковском счёте, а в специальном кошельке на платформе Банка России. Кошелёк вы открываете через свой банк, в приложении. Пополнить его можно со счёта, а обратно вывести на карту без комиссии.
Заставят ли переходить на цифровой рубль
Нет. По закону гражданам не нужно открывать кошелёк, а наличные и карты никто не отменяет. Обязанность другая: банки и крупные магазины должны подготовиться к приёму цифровых рублей. Банки обязаны поддерживать операции поэтапно, начиная с 1 сентября 2026 года, торговля подключается по тому же принципу с учётом размера выручки.
Больше всего вопросов вызывает цифровой рубль зарплата. Принудительно перевести на него выплаты работодатель не может, это возможно только по желанию сотрудника. Некоторые бюджетные выплаты постепенно будут доступны в этом формате, но выбор остаётся за получателем.
Цифровой рубль и криптовалюта: в чём разница
Когда я впервые разбирался в теме, меня поразило, как часто эти понятия путают. Хотя по сути они почти противоположны.
- У криптовалюты нет единого эмитента, у цифрового рубля он есть: это Банк России.
- Курс биткоина скачет, курс цифрового рубля равен обычному рублю.
- Цифровой рубль является законным платёжным средством, криптовалютой в России расплачиваться за товары нельзя.
- Криптовалюту создают майнингом, цифровой рубль выпускается по решению регулятора.
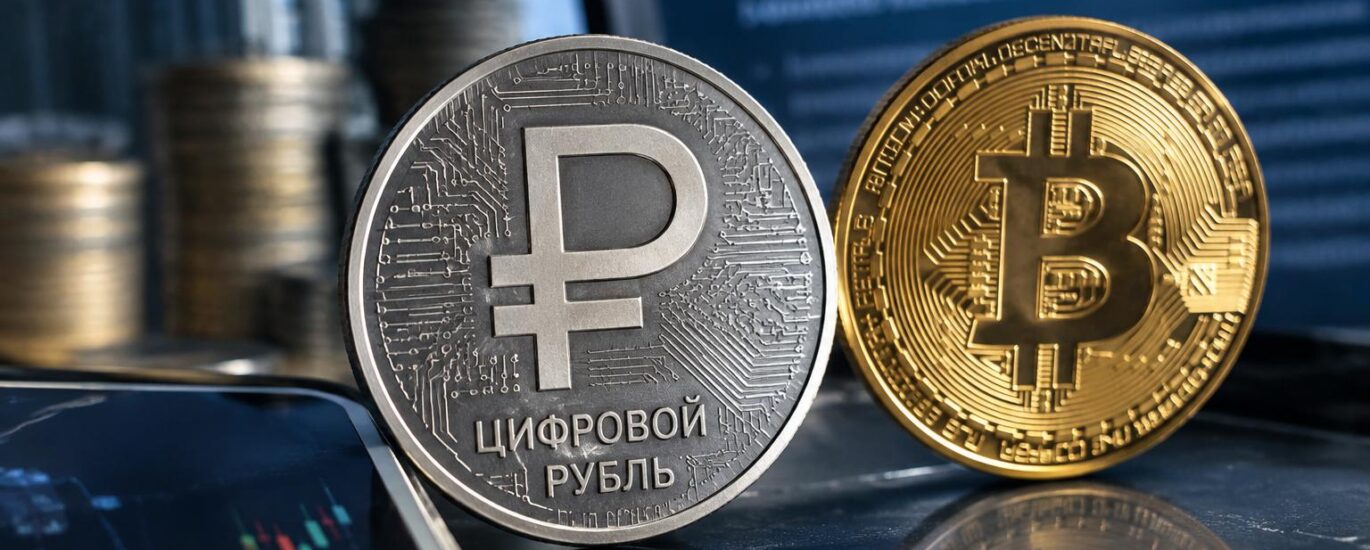
Поэтому цифровой рубль и криптовалюта скорее конкуренты по идее, чем родственники. Первый про стабильность и контроль государства, вторая про децентрализацию и риск.
Цифровой рубль: плюсы и минусы
Прежде чем решать, нужен ли он вам, взвесьте цифровой рубль плюсы и минусы.
Плюсы:
- переводы между людьми бесплатны;
- платить можно даже без интернета, в офлайн-режиме;
- деньги хранятся в Банке России, а не в коммерческом банке;
- для бизнеса комиссия ниже, чем при эквайринге по картам.
Минусы:
- проценты на остаток не начисляются;
- анонимность ниже, чем у наличных;
- нужно привыкать к новому приложению;
- пока мало мест, где реально можно платить.
Мой вывод простой: не спешите, но и не бойтесь. Откройте кошелёк, переведите туда небольшую сумму и попробуйте оплатить покупку. Так вы сами поймёте, удобно ли вам, и не будете судить по чужим пересказам.
Вопросы и ответы
Можно ли отказаться от цифрового рубля?
Да. Открывать кошелёк вас никто не обязывает, пользоваться картами и наличными можно как раньше.
Могут ли выплачивать зарплату в цифровых рублях?
Только с согласия работника. Принудить сотрудника к такому формату работодатель не вправе.
Цифровой рубль приносит доход?
Нет, проценты на остаток не начисляются. Это средство платежа, а не вклад.
Цифровой рубль это то же самое, что криптовалюта?
Нет. У него есть эмитент, фиксированный курс и официальный статус платёжного средства, а у криптовалют ничего этого нет.
Как открыть кошелёк?
В приложении или на сайте банка, который подключён к платформе цифрового рубля. Обычно хватает пары минут.